2026年2月28日,中国证监会网站集中公布了对十四届全国人大三次会议建议和全国政协十四届三次会议提案的答复。在对《关于加快我国上市公司(ESG)信息披露存在的问题及对策的提案》的回复中,证监会明确表示,下一步将“推动ESG报告使用第三方鉴证或审验”。
这一表态并非孤立事件。就在不到两个月前——2026年1月9日,财政部正式印发了《可持续信息鉴证业务准则第6101号——基本准则(试行)》(财会〔2026〕1号,以下简称《鉴证准则》),为会计师事务所、咨询机构、认证机构等第三方机构开展可持续信息鉴证业务提供了统一的技术标准。从信息披露到第三方鉴证,中国ESG制度体系的“全链条”正在加速闭合。
证监会在提案答复中系统阐述了当前ESG信息披露的制度建设进展。2024年4月12日,证监会指导沪深北证券交易所发布《上市公司可持续发展报告信息披露指引》(以下简称《指引》),系统规范了上市公司可持续发展信息披露要求,实现了信息披露规则的统一。《指引》自2024年5月1日起施行,适用于上证180、科创50、深证100、创业板指数样本公司以及境内外同时上市的公司。
2025年1月17日,证监会又指导沪深北证券交易所正式发布《上市公司可持续发展报告编制指南》,首批包括《第一号 总体要求与披露框架》和《第二号 应对气候变化》两个具体指南,为上市公司提供细化工作指导。2025年9月,交易所进一步就《第三号 污染物排放》《第四号 能源利用》《第五号 水资源利用》三项应用指南公开征求意见,将信息披露的关注点从气候议题拓展至自然相关领域。
针对市场广泛关注的第三方鉴证问题,证监会表示,《指引》已鼓励上市公司引入第三方鉴证或审验以提高信息披露质量,并对第三方机构的独立性、经验和资质,以及第三方鉴证或审验报告的范围、依据、主要程序等信息披露进行规范。而此次答复的关键变化在于,证监会明确表示下一步将"推动ESG报告使用第三方鉴证或审验",同时表示将持续关注可持续发展信息鉴证国际国内理论、规则及实践情况,为后续政策推进奠定基础。证监会表示,下一步将指导证券交易所持续总结上市公司最佳实践,加强对《指引》的动态评估,不断增强规则的适应性、有效性和可操作性,并持续关注可持续发展信息鉴证国际国内理论、规则及实践情况。
2026年1月9日,财政部印发《可持续信息鉴证业务准则第6101号——基本准则(试行)》(以下简称《鉴证准则》),自发布之日起生效。
准则定位:填补统一标准空白
据中国注册会计师协会有关负责人介绍,目前开展鉴证业务的机构既有会计师事务所,也有咨询机构、认证机构等其他第三方机构,由于缺少统一的、专门的鉴证标准,执业质量参差不齐,有关各方强烈呼吁加快制定可持续信息鉴证准则。《鉴证准则》的出台,正是回应了这一迫切需求。
《鉴证准则》作为国家统一的可持续披露准则体系的组成部分,与企业可持续披露准则(《企业可持续披露准则——基本准则(试行)》《企业可持续披露准则第1号——气候(试行)》)共同构建起从信息披露到鉴证的全链条可持续披露准则体系。
值得注意的是,《鉴证准则》适用于对所有类型可持续信息执行的所有鉴证业务,也适用于所有执行可持续信息鉴证业务的机构。这意味着无论是会计师事务所,还是咨询机构、认证机构等其他第三方机构,均需遵守统一的执业标准。
核心内容:双轨制保证体系与全流程规范
第一,构建“合理保证”和“有限保证”的双轨制保证体系。合理保证是将鉴证业务风险降至可接受的低水平,并以积极方式提出鉴证意见;有限保证是将鉴证业务风险降至可接受的水平,并以消极方式提出鉴证意见。有限保证情形下所实施的鉴证程序较为有限,鉴证业务风险高于合理保证。
《鉴证准则》既适用于对鉴证范围内的所有可持续信息均获取合理保证或有限保证的情形,也适用于对部分可持续信息获取合理保证、对部分可持续信息获取有限保证的情形。这一设计为企业根据自身需求、成本和信披阶段选择合适的鉴证深度提供了可能。
第二,划定责任边界,明确执业准绳。《鉴证准则》从业务承接、风险评估、证据获取到出具报告的全过程提出明确要求,并强调鉴证机构和鉴证人员需对鉴证业务进行质量管理,遵守职业道德要求。针对此前数据可靠性不足的问题,准则对风险评估程序、应对重大错报风险作出明确规定,构建全流程风险防控机制。
第三,强化职业道德与独立性要求。《鉴证准则》规定鉴证者和项目质量复核人员应当遵守相关职业道德守则。独立性是鉴证服务的灵魂,严格遵循独立性要求是防控利益冲突风险、维护鉴证结论客观公正的底线。
实施安排:自愿实施、分步推进
考虑到企业可持续信息披露尚处于起步阶段,能力建设、人才培养、完善内控体系都需要一定时间,现阶段《鉴证准则》定位为试行文件,不采取“一刀切”的强制实施要求。在实施范围及实施要求作出规定之前,由执行可持续信息鉴证业务的机构自愿实施。未来将随着企业可持续披露准则的实施,采取区分重点、试点先行、循序渐进、分步推进的策略。
在政策持续引导下,上市公司可持续发展信息披露质量整体提升。
从披露数量看,2024年,共有1869家上市公司披露了可持续发展报告,整体披露率达34.72%,较前两年提升约10个百分点。从披露质量看,99.25%的公司在报告中披露了量化指标,其中83.95%的公司披露了25个以上的量化指标;62.07%的公司披露了气候相关风险和机遇类型,65.90%的公司披露了温室气体排放量。
然而,第三方鉴证实践仍处于起步阶段。据中国上市公司协会数据,从A股ESG强制披露企业的可持续发展报告来看,389家已披露2024年度可持续发展相关报告的企业中,仅27.51%(107家)聘请了第三方机构对报告整体或部分数据进行鉴证,并披露相关鉴证报告。
这一现状背后存在多重原因。在《鉴证准则》出台前,我国ESG报告鉴证领域处于“自由生长”状态:不同机构使用不同的鉴证标准(ISAE3000、AA1000等多种标准并行),投资者难以区分不同鉴证报告的保证程度;选择性披露和“报喜不报忧”现象普遍,多数鉴证报告不会评价企业可持续发展的风险、机遇等预期目标;由于缺乏统一依据,鉴证机构责任划分不清晰,核查深度严重不足。
对鉴证机构:专业化门槛提升,市场竞争格局重塑
《鉴证准则》对鉴证机构提出了更高要求。准则强调鉴证机构应当实施质量管理,并遵守职业道德要求,保持独立性,高质量执行鉴证业务。
中国注册会计师协会有关负责人表示,鉴证机构需要加快可持续信息鉴证能力建设:一是建立执行可持续信息鉴证的质量管理体系,明确相关人员责任;二是积极培养和吸引具备环境、社会和治理等多元专业背景的人才;三是持续加强诚信建设,筑牢诚信执业根基。
统一标准将有助于企业和鉴证报告使用者更好地理解价格与价值,推动市场竞争更加聚焦质量与专业能力。ESG鉴证的专业性要求将催生细分服务领域,行业特定ESG数据验证、生物多样性影响评估等专业服务将逐步兴起。
对披露主体:倒逼数据治理与内控体系升级
严格的ESG鉴证将倒逼企业完善数据治理与内控体系。当前多数企业的ESG报告要经受住准则所规定的严格鉴证,仍面临一定挑战:企业底层ESG数据质量不过关、合格人才短缺是初期最突出的问题,部分企业缺乏完善的数据收集系统,历史数据追溯困难。
然而,严格ESG鉴证并非仅仅为了确保信息准确,更是构建一套新的、可信的非财务信息披露系统的基石,其过程本身就能倒逼企业完善数据治理与内控,从源头上提升管理实质。从长期看,这类投入并非单纯的合规成本,而更像是对企业管理能力的基础投资,有助于企业减少信息风险、合规风险和声誉风险。
对资本市场:引导资本流向,优化资源配置
经鉴证的ESG报告将成为企业对接绿色金融产品、获取市场认可的重要凭证,有助于降低融资成本,获取商业合作机会。在绿色债券、碳中和债券发行等领域,鉴证后的ESG信息将成为影响产品质量的重要参考因素,引导资本向真正具备可持续发展能力的企业倾斜。
ESG报告中蕴含着大量与企业价值休戚相关的非财务数据,这些信息对于预判企业长期价值创造能力具有参考性。随着准则的普及与深化,ESG信息的真实性、可比性将显著提升,资本市场资源配置效率将得到优化,引导资本流向长期价值创造能力强的企业。
展望未来:从“有没有标准”到“是否可信”的深刻转变随着证监会明确表态“推动ESG报告使用第三方鉴证”,以及《鉴证准则》的正式落地,中国ESG信息披露正在经历从“有没有标准”到“执行是否到位、数据是否可信”的深刻转变。
在制度层面,可持续信息鉴证业务准则体系由基本准则、具体准则和应用指南组成。未来,环境、社会和治理等方面某些具体议题将出台ESG鉴证的具体要求,财政部还将制定专门适用于ESG鉴证业务的职业道德要求,包括独立性要求。一套兼具国际视野与中国特色的可持续信息鉴证体系将逐步构建,推动ESG报告从可选的“宣传册”,真正转变为需经过严苛验证、如实反映企业可持续发展能力的“硬核”成绩单。
在实施层面,虽然准则当前为自愿实施,但已产生明显的市场导向效应。四类企业或率先寻求高保证级别的ESG报告鉴证:A股首批强制披露企业、跨境上市公司、融资需求旺盛的企业以及大型央国企。这些企业或受监管要求驱动,或为满足资本市场信息披露需求、降低融资成本,将主动开展核心ESG指标的合理保证鉴证。
可以预见,随着信息披露、鉴证准则两大制度基石相继就位,中国ESG生态体系建设将进入快车道,从审核端发力的“全链条”审核机制将逐步构建,企业ESG践行的规范性与信息披露质量将得到全面提升。
面对政策驱动与市场演变的双重变局,第三方专业机构的角色愈发关键。作为深耕可持续发展领域的专业服务机构,Leverage对此深表认同,并愿结合自身实践为企业提供务实建议。
当前,企业在推进ESG工作中普遍面临的核心痛点是“数据关”——污染物排放、水耗、能耗等关键数据分散于生产、环保、财务等不同部门,常伴有计量设备不足、核算口径不一、历史数据缺失等问题,使得披露信息缺乏可追溯性与可比性。针对这一现状,我们建议企业从以下三方面着手破局:
一是建立“业财融合”的ESG数据协同机制,将环境数据核算纳入现有的财务内控体系,确保“数出同源、口径一致”;二是提前对接《可持续信息鉴证业务准则》相关要求,理解“合理保证”与“有限保证”的双轨设计,依据数据成熟度选择恰当的鉴证深度;三是警惕鉴证市场中的低价竞争乱象,优先选择具备权威资质、执业规范的专业机构,避免“人情报告”与“走过场”式鉴证。
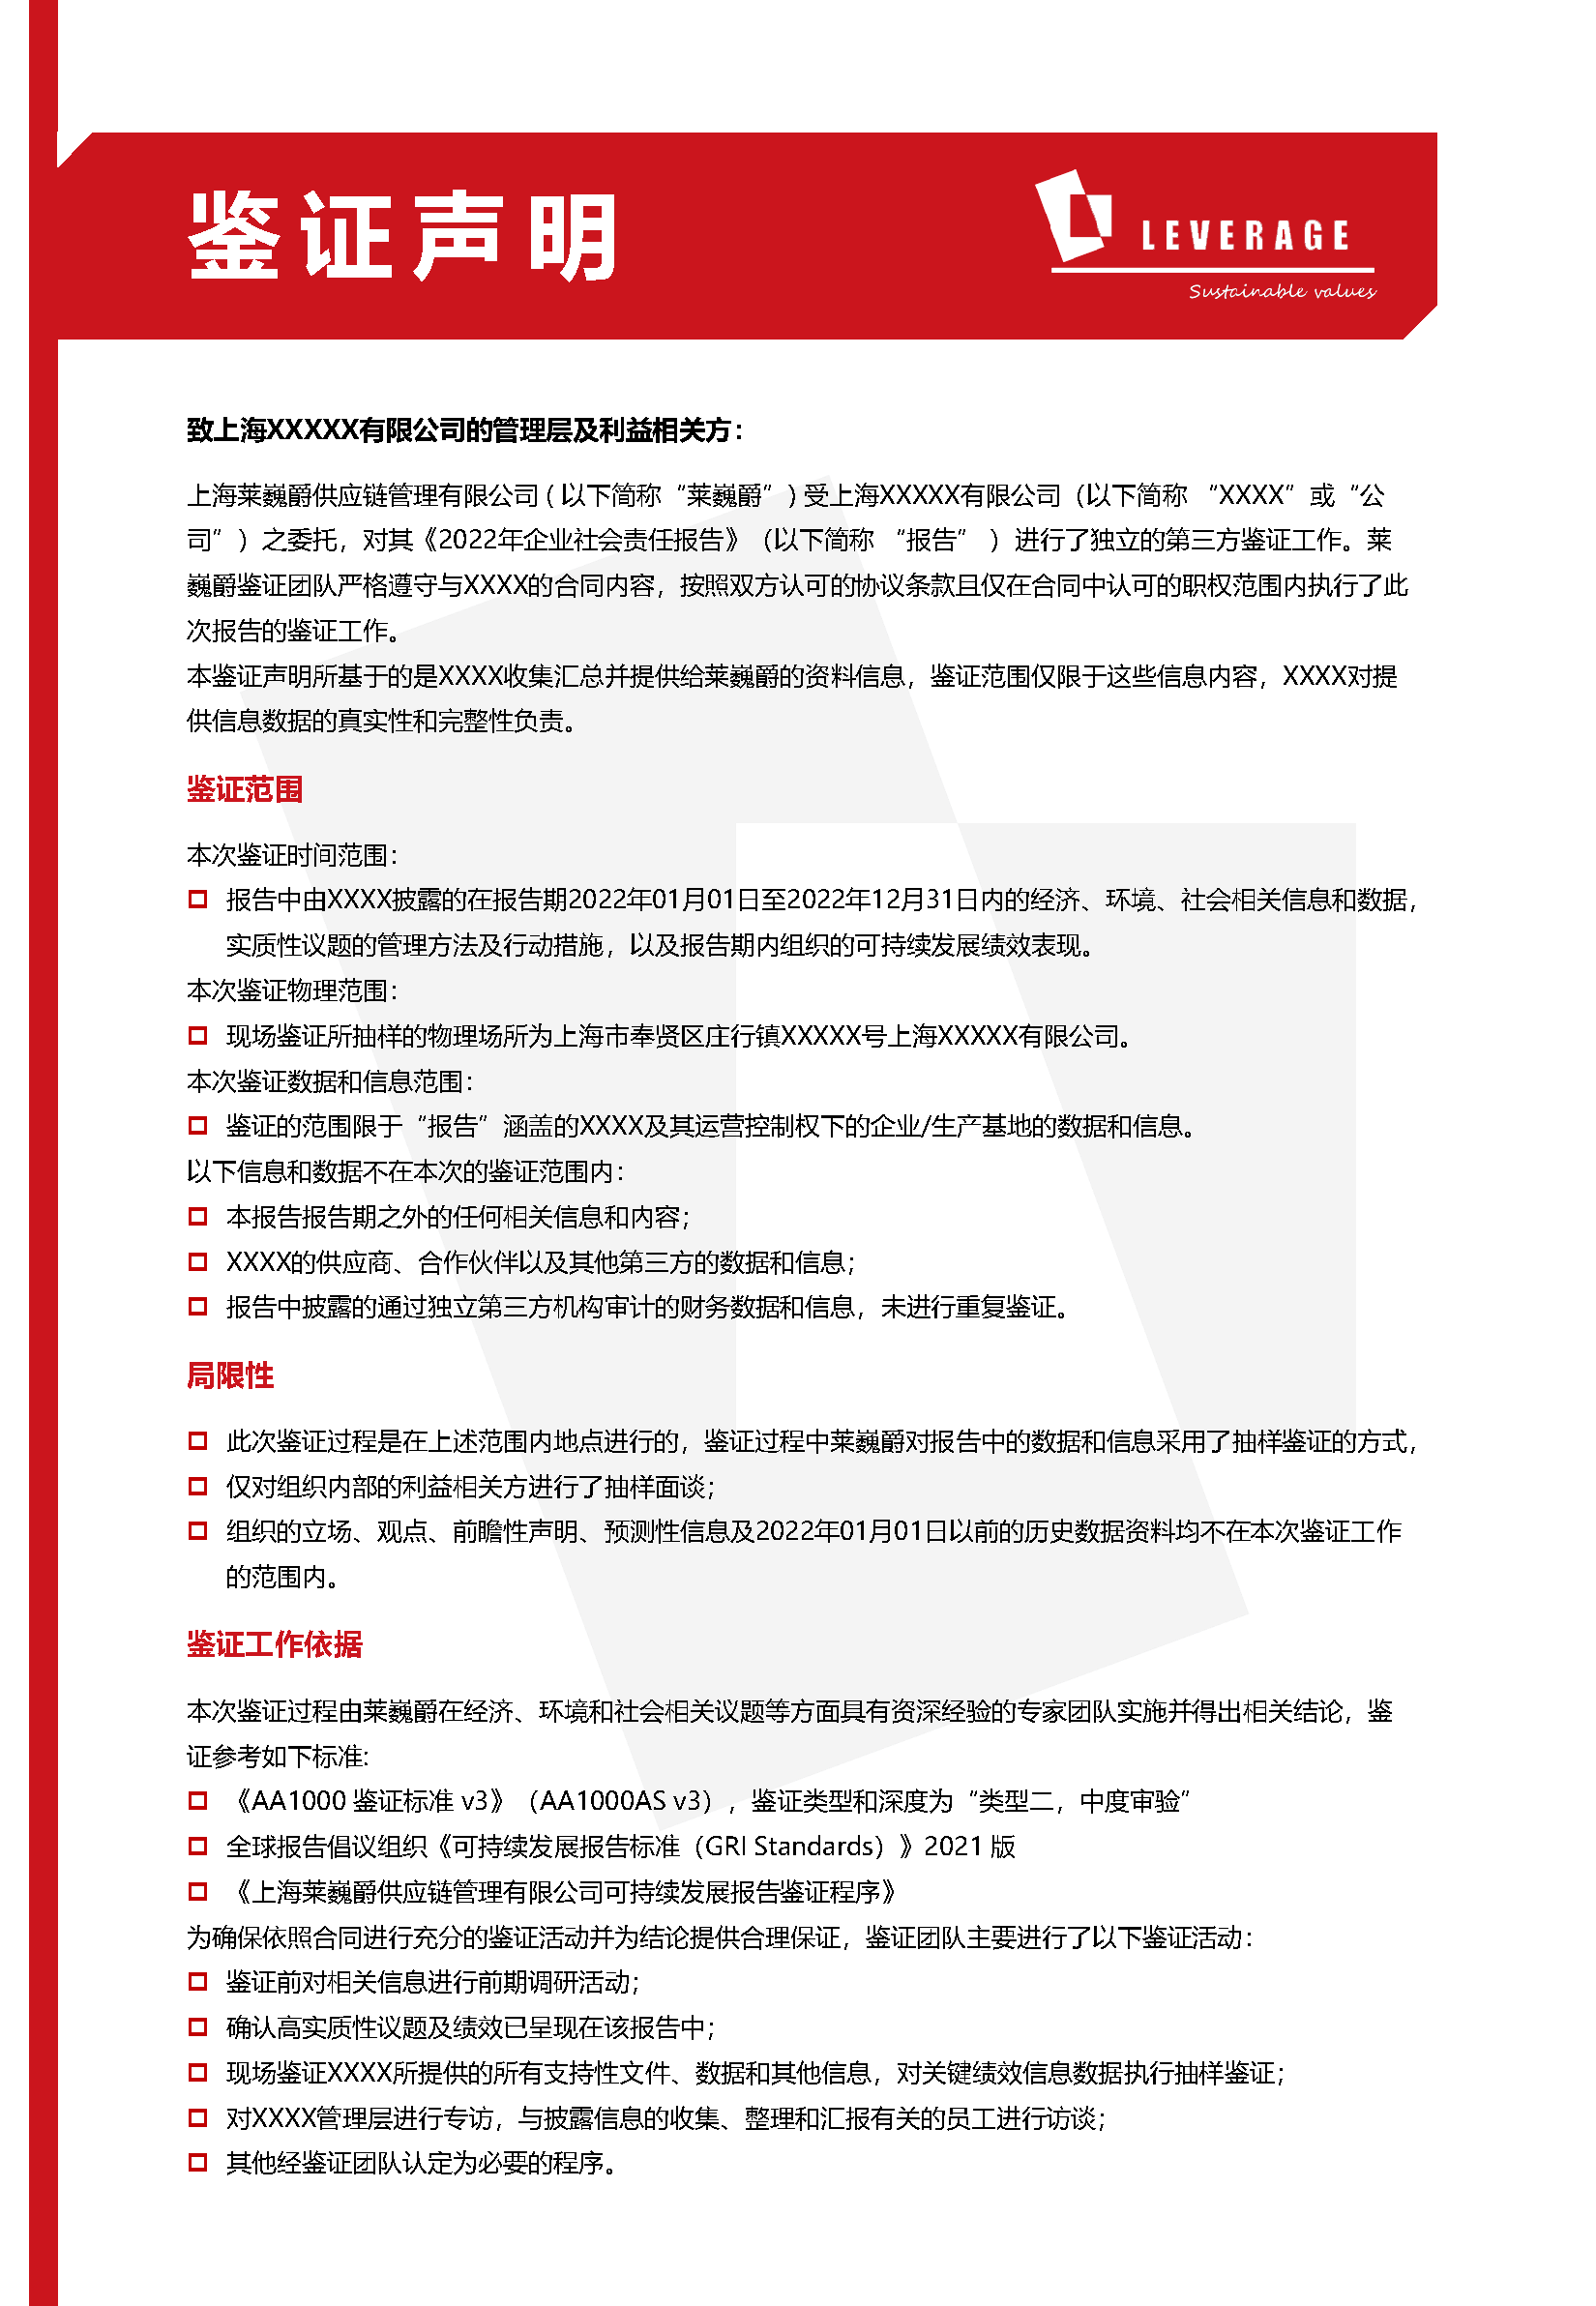
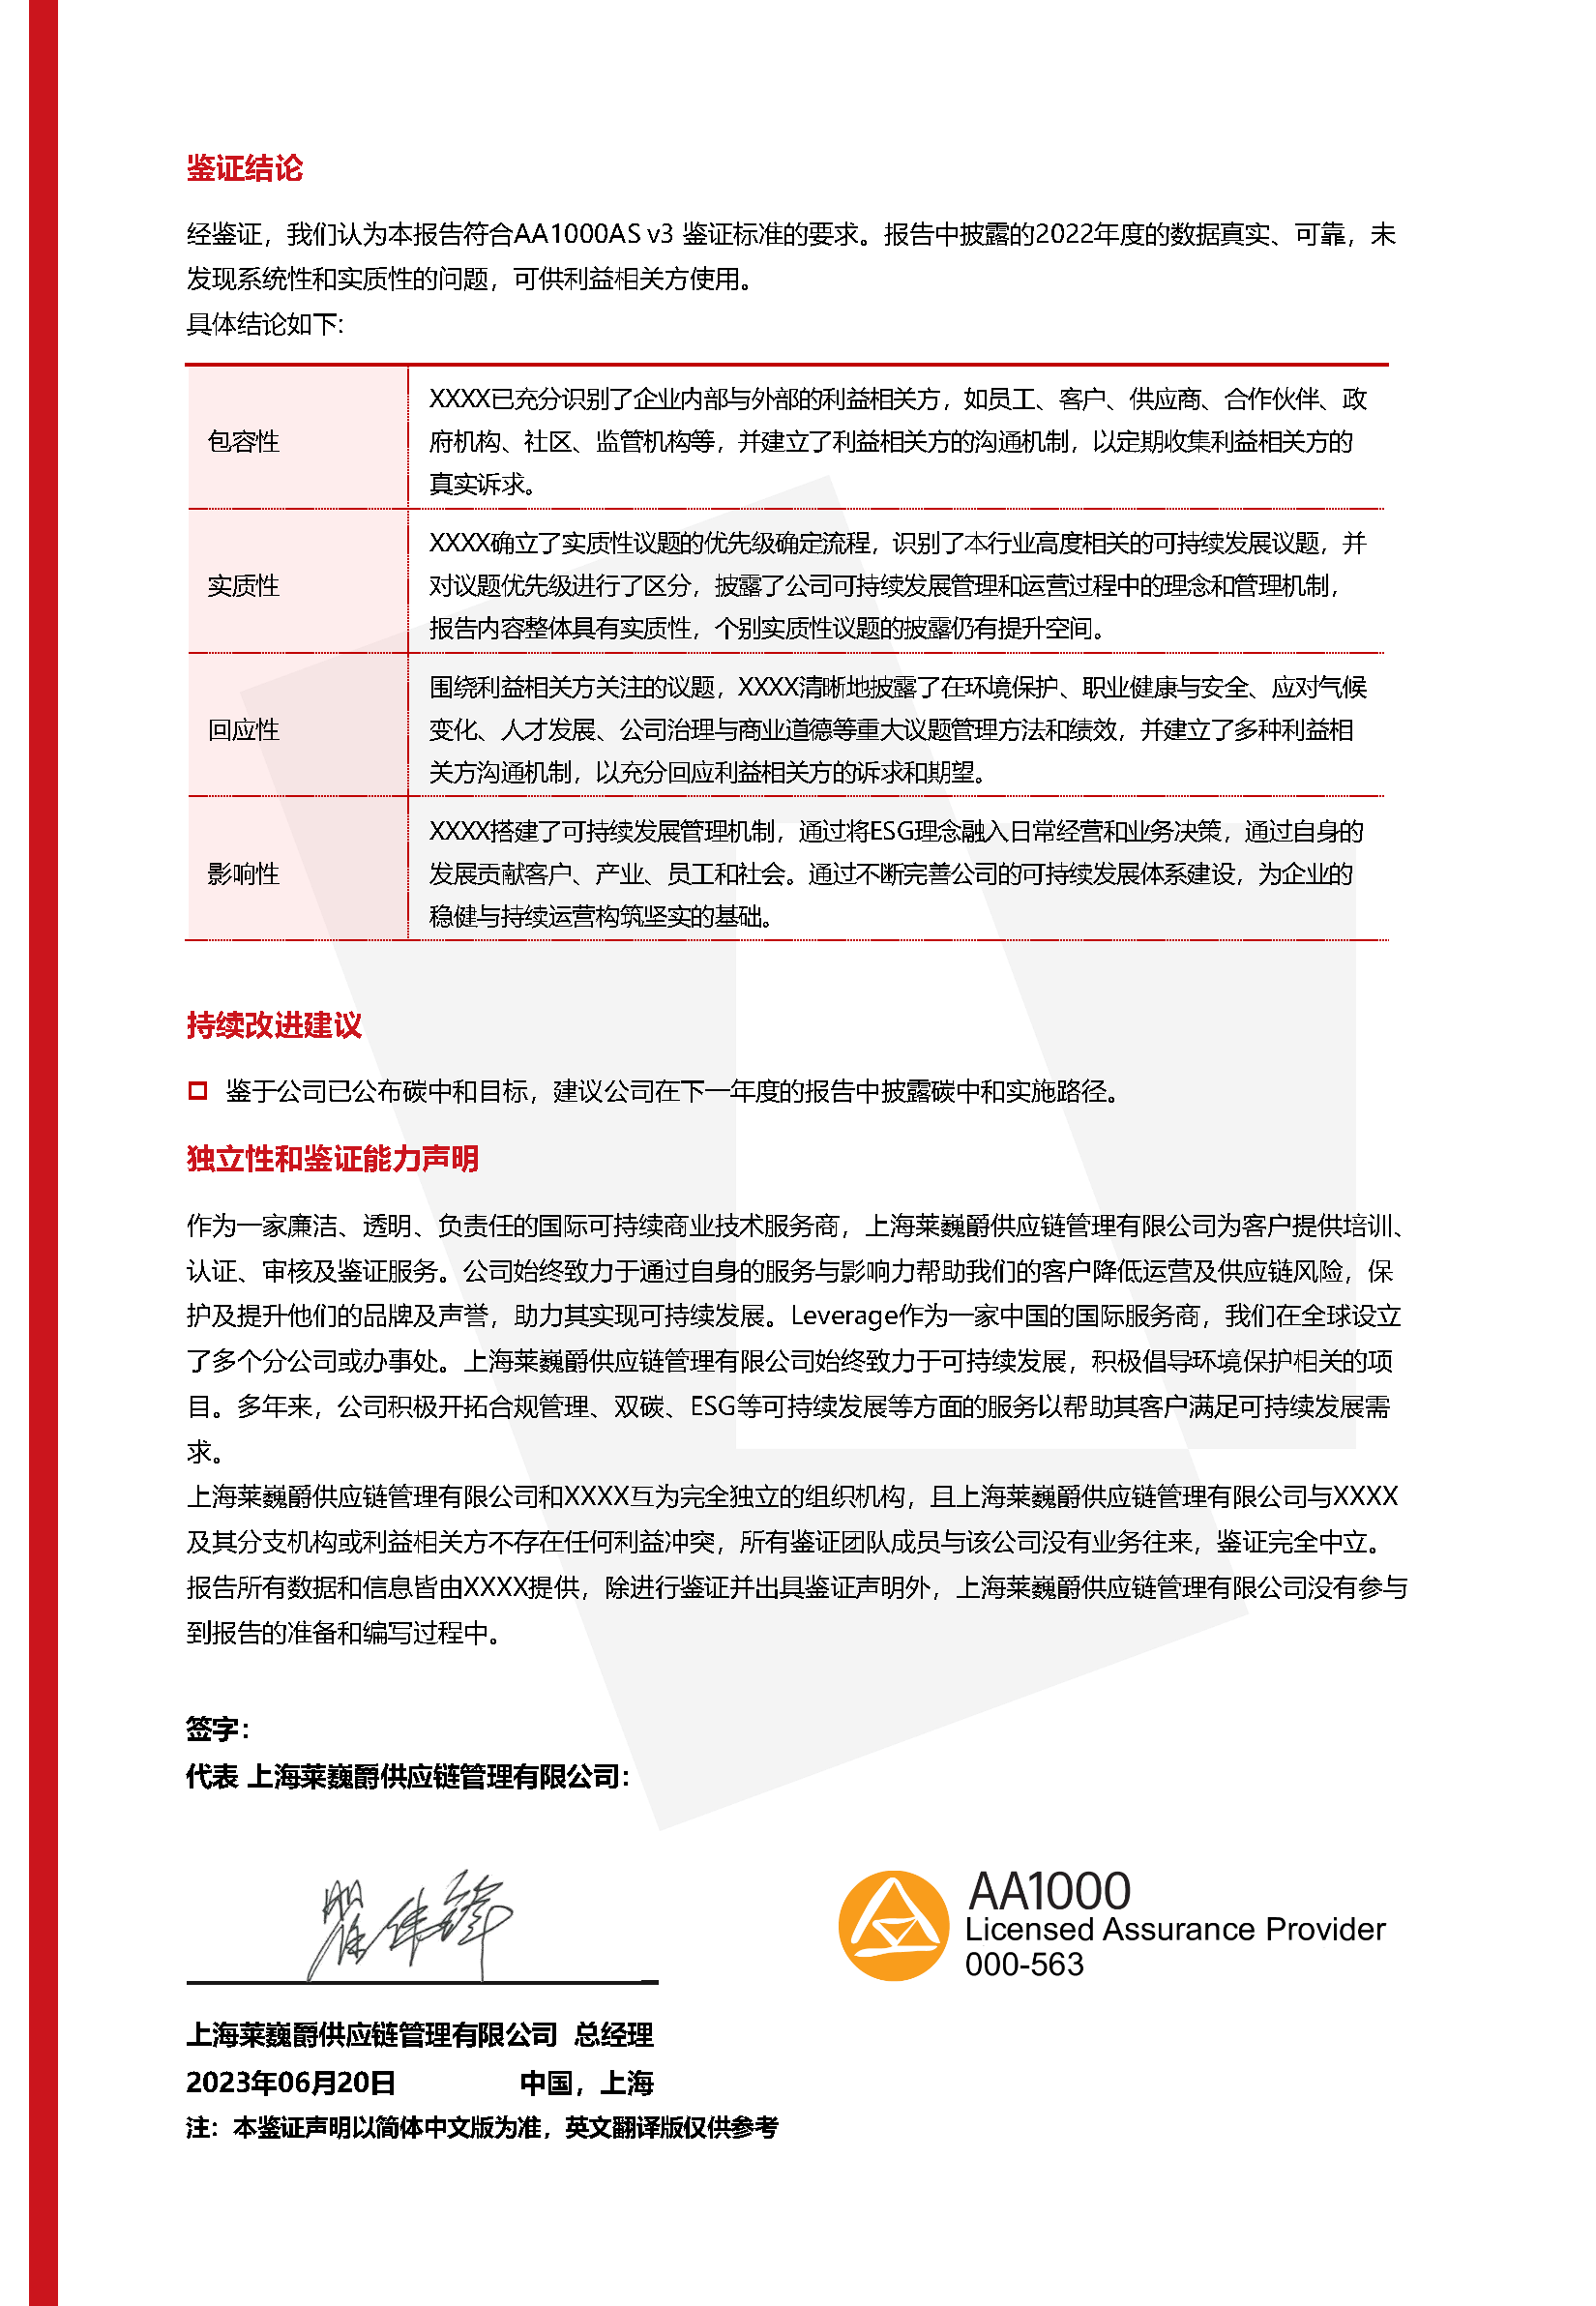
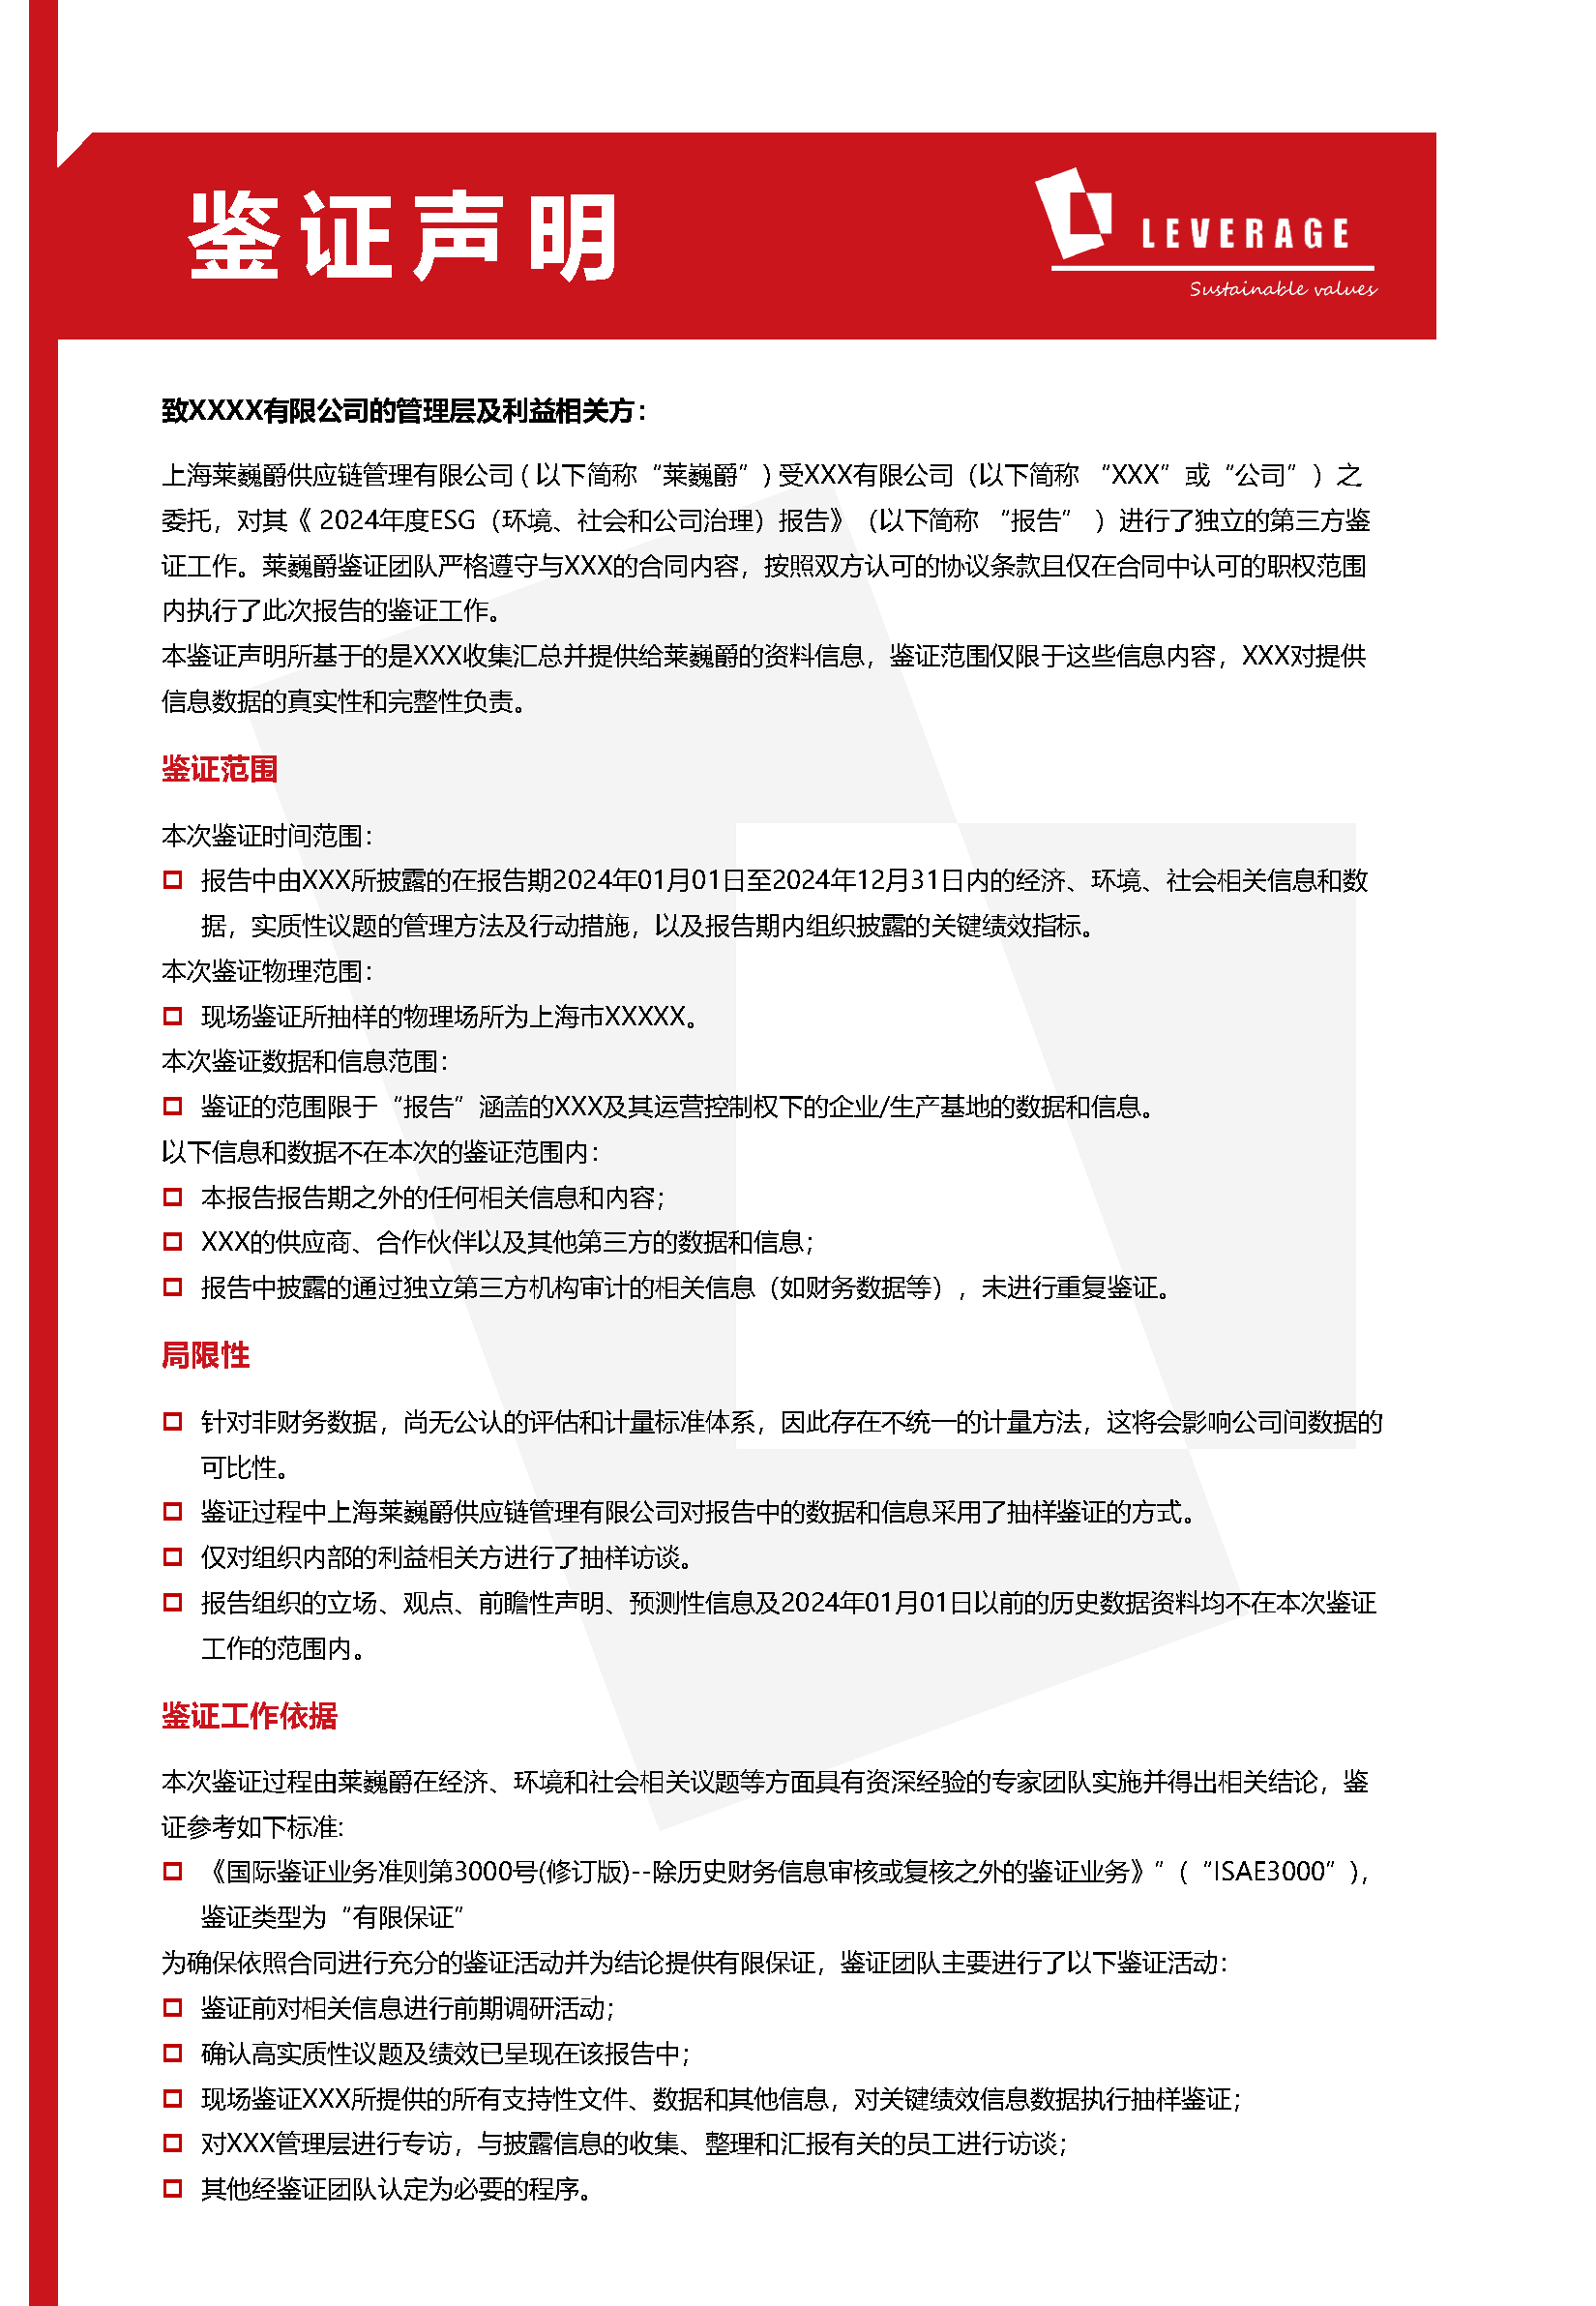
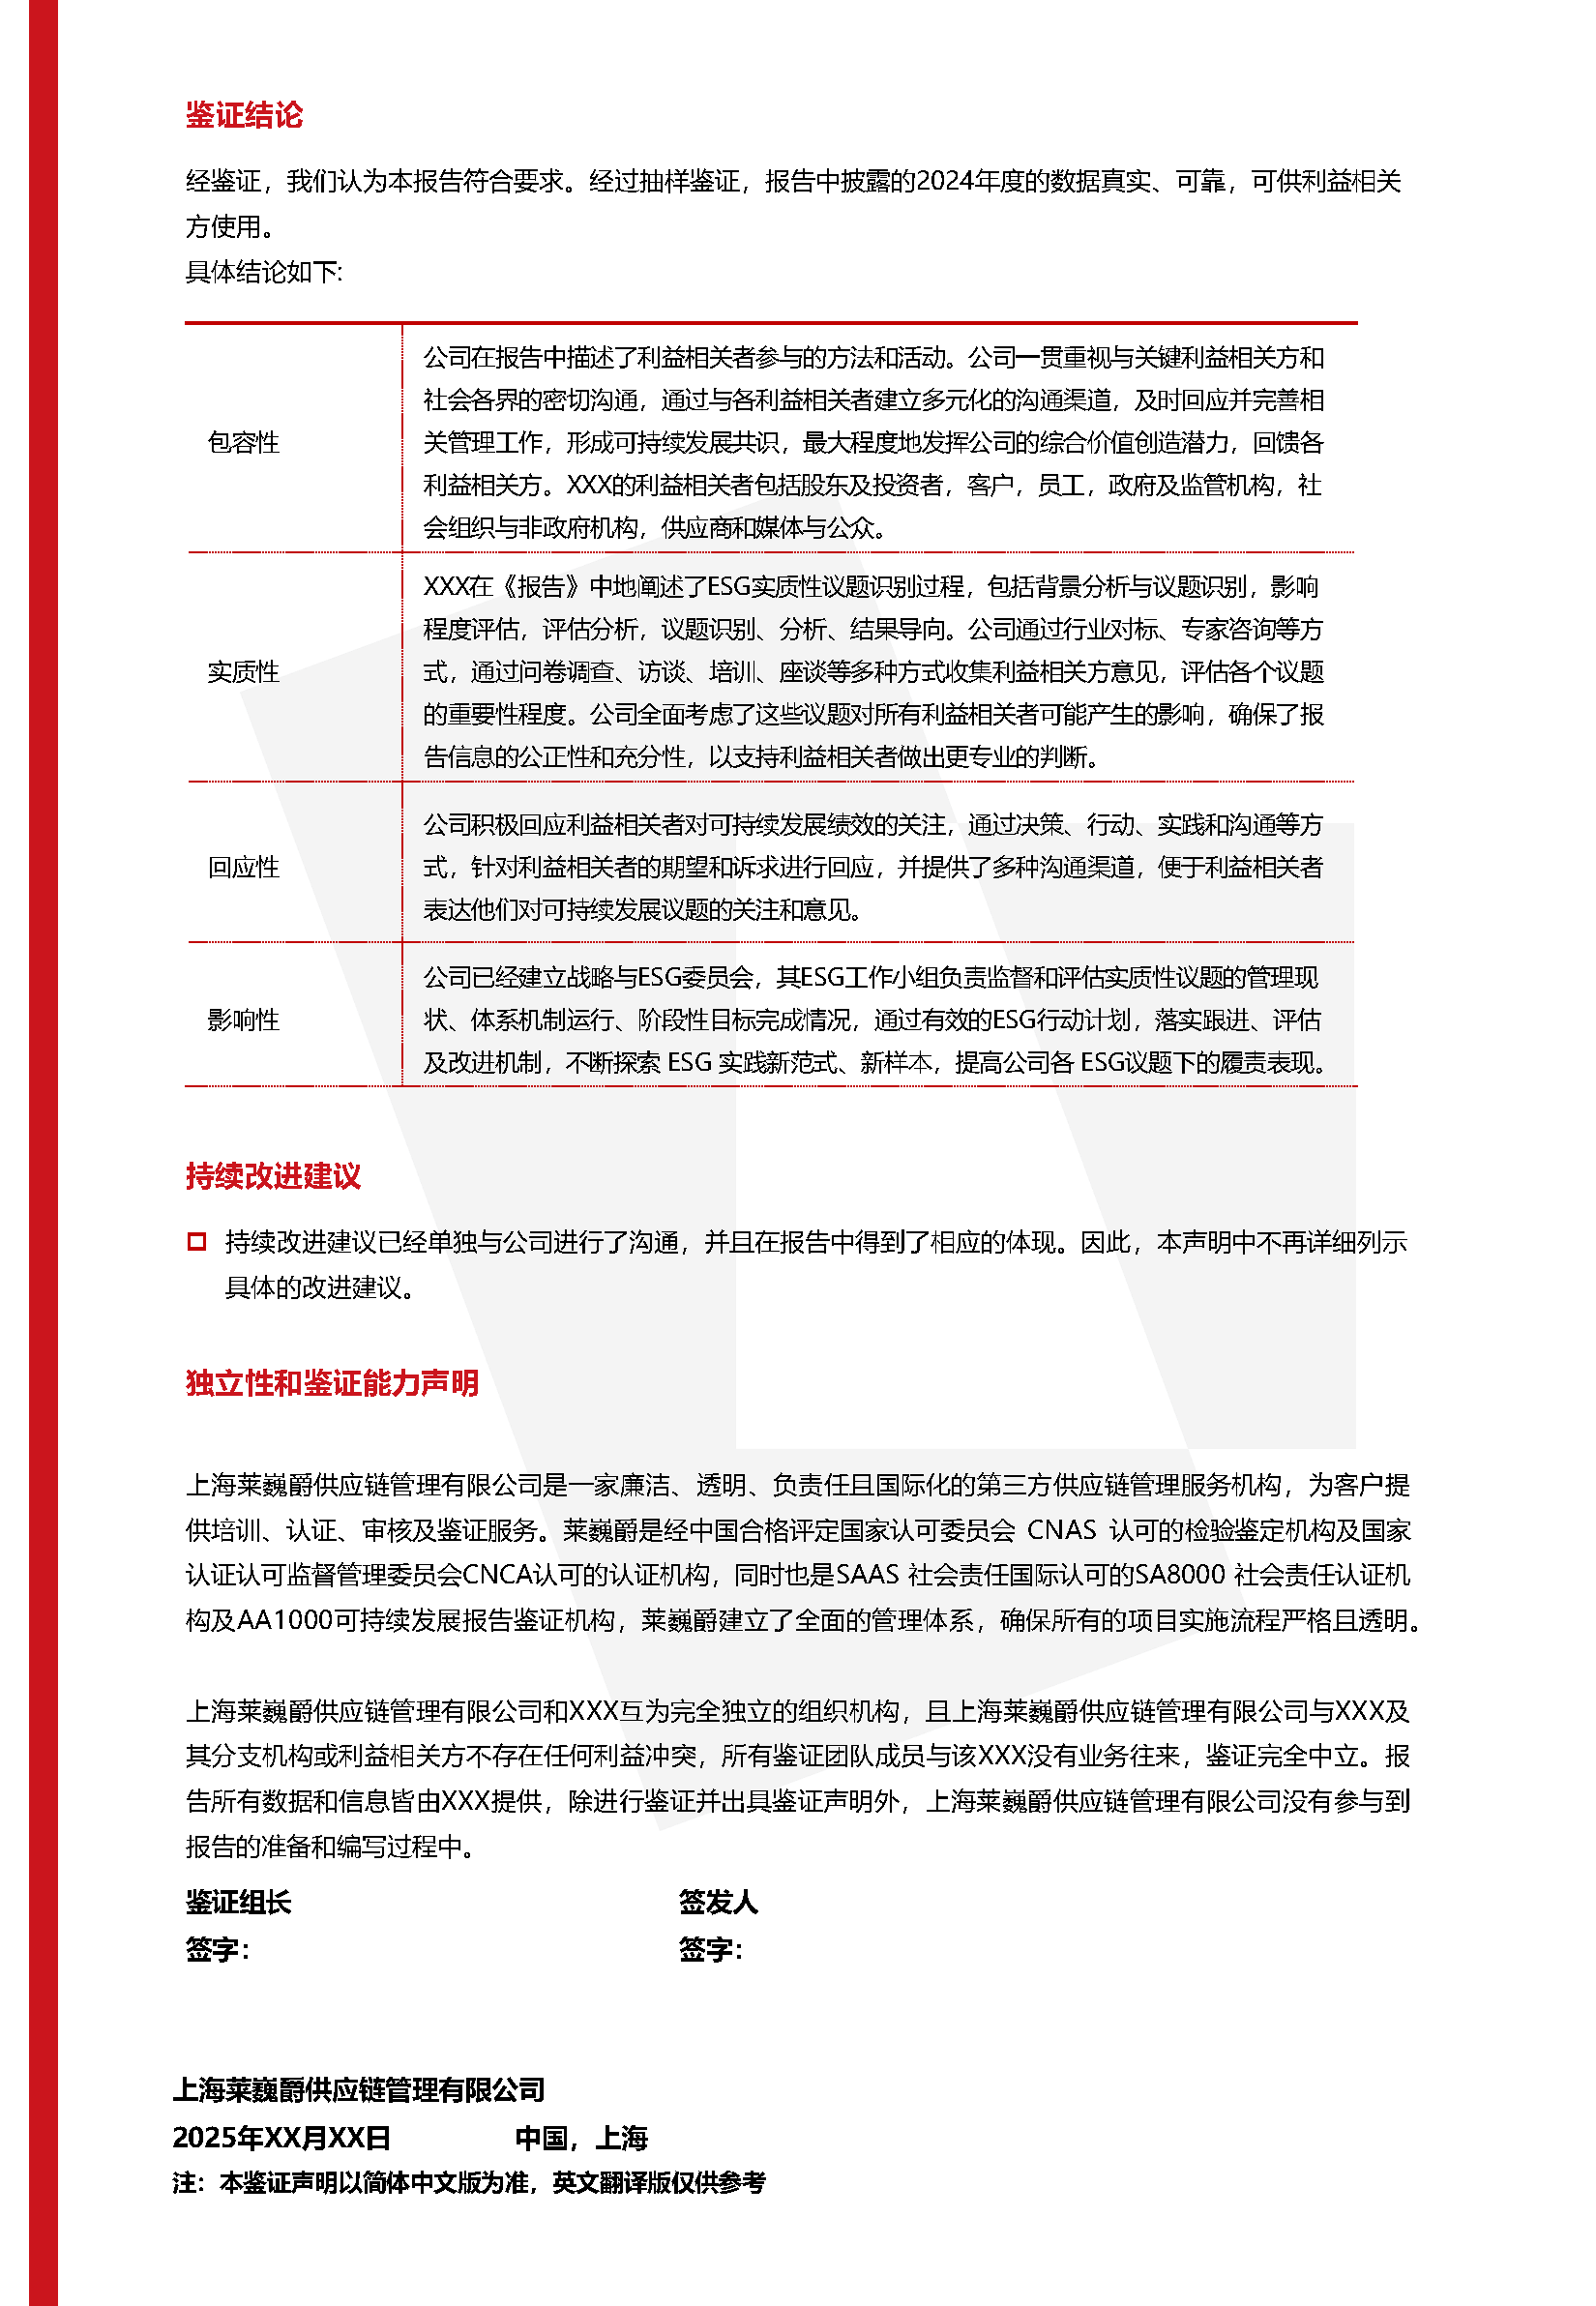
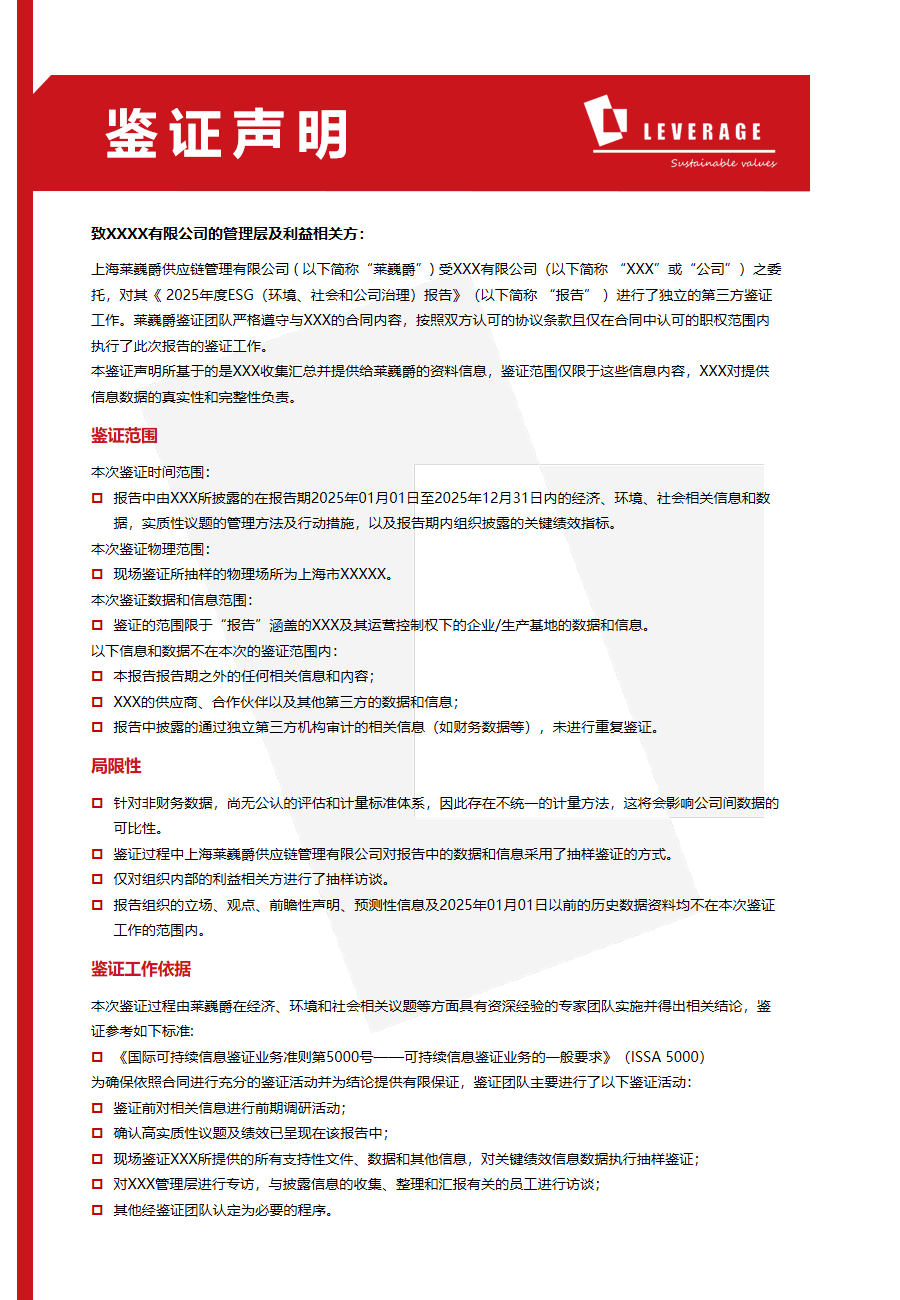
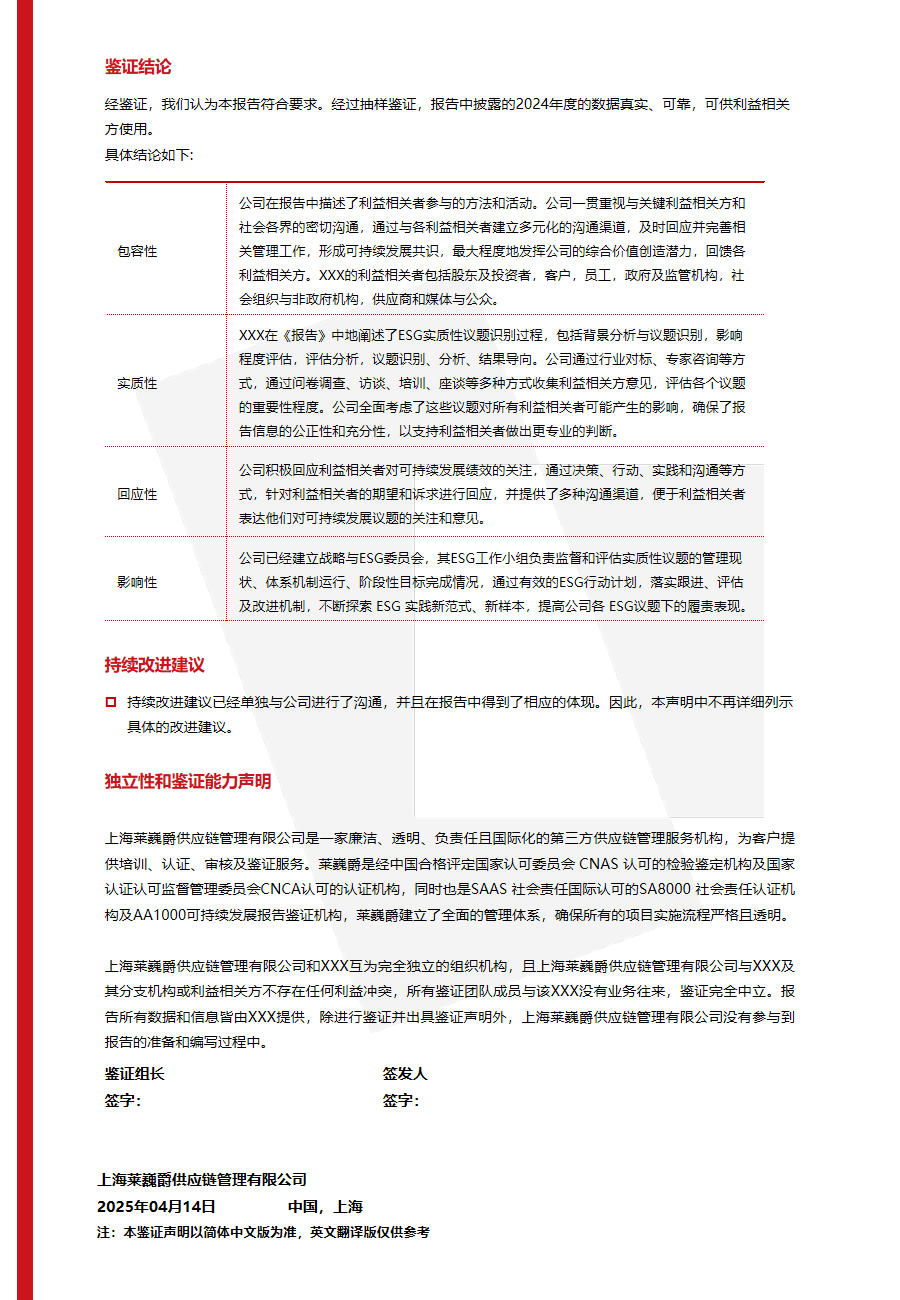
作为AA1000可持续发展(ESG)报告验证机构、IFRS认可及IAASB认可的专业服务机构,Leverage可同时依据AA1000鉴证标准与《可持续信息鉴证业务准则》开展ESG报告鉴证服务。我们在该领域已形成成熟的实践模式:2025年10月,我们曾为上海诺雅克电气有限公司提供《ESG可持续发展报告》第三方独立鉴证,并出具AA1000鉴证声明,系统提升了其可持续发展治理能力与披露可信度。同时,Leverage还服务于正泰电气股份有限公司、上海臻臣化妆品有限公司等企业,协助其开展CDP碳披露评级提升工作。在2025年CDP评分中,相关企业分别在水安全和气候变化两大领域获得领导力级别(A-)及管理级别(B)的优异成绩。
从企业战略与资本市场视角来看,第三方ESG鉴证服务不仅是合规披露的“安全阀”,更是提升ESG评级表现、增强利益相关方信任的关键抓手。一方面,独立鉴证能对关键ESG数据进行核验与背书,帮助评级机构准确把握企业在环境管理、社会责任与公司治理维度的真实表现,有效规避因数据不可靠或口径模糊带来的评分偏差;另一方面,在主流ESG评级体系中,数据的可验证性、披露的规范性与治理的透明度均为核心维度。获得依据AA1000、ISAE 3000或ISSA 5000等国际权威准则出具的第三方鉴证声明,标志着企业在数据治理、内控流程和信息披露质量上已具备更高水准,有助于提升其在评级框架中的成熟度评价,从而构筑差异化竞争壁垒。
长远来看,系统化的鉴证实践不仅助力企业应对合规要求与资本市场的双重审视,更将推动可持续发展理念深度融入日常运营,实现ESG表现与商业价值的协同演进。在ESG信息披露从“选择题”演变为“必答题”的当下,Leverage愿以专业鉴证服务,助力每一份ESG报告经受住市场的严格检验。